Môj profil
 Predplatné

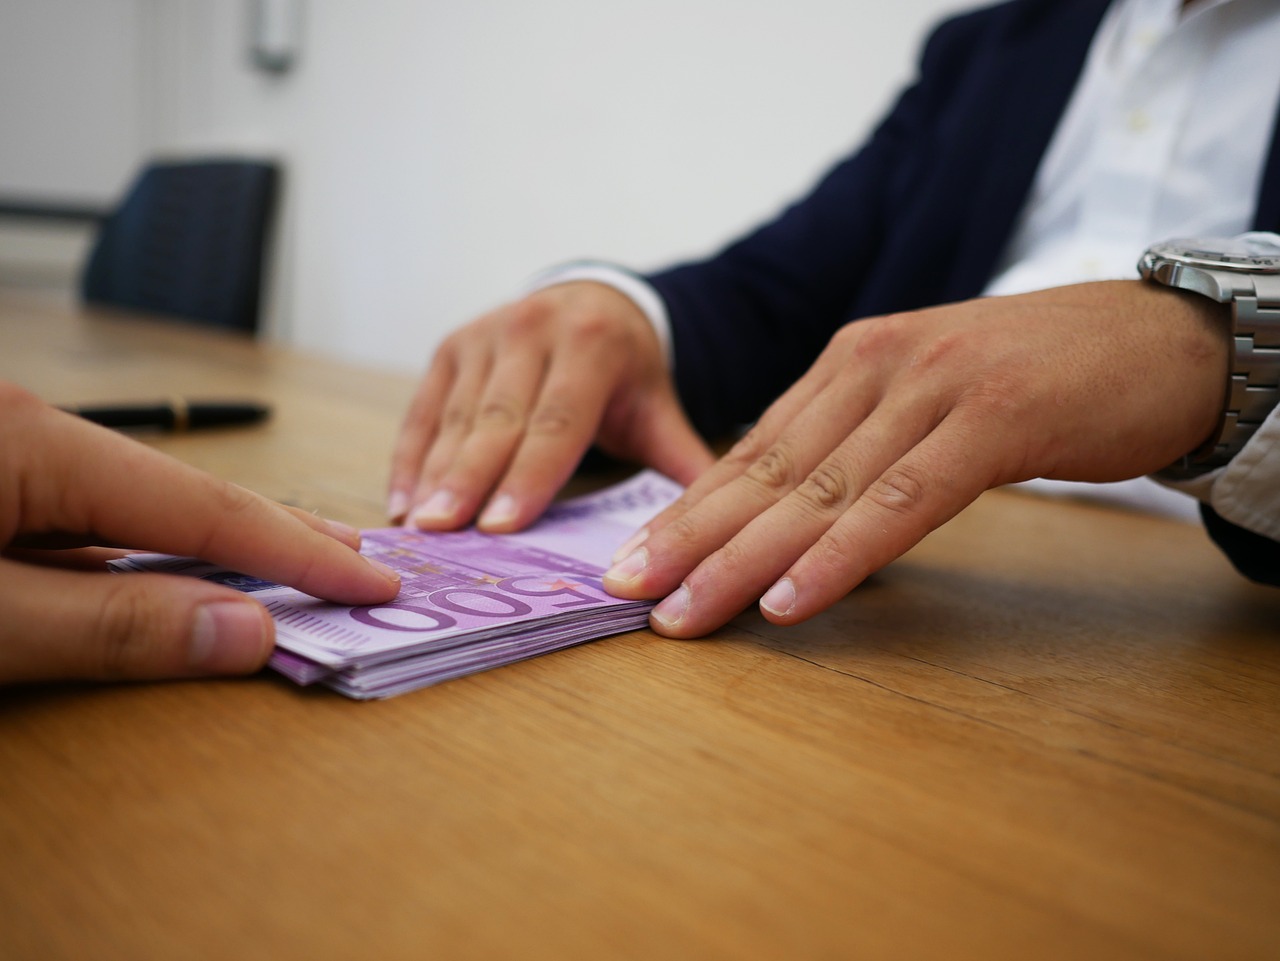
Podľa prieskumu Partners od agentúry Focus sa mesačné výdavky slovenských domácností medziročne zvýšili v priemere o 103 eur a viac ako tri štvrtiny ľudí už cítia vyššie finančné zaťaženie. V takejto situácii je kľúčové vedieť, kedy je úver rozumným riešením, a kedy sa môže zmeniť na cestu k dlhom.
„Úver môže byť dobrým sluhom, ak má jasný cieľ. Napríklad bývanie či konsolidáciu drahých pôžičiek. Vtedy pomôže rodine stabilizovať rozpočet. Ak si však požičiavame bez plánu a bez rezervy, úver sa veľmi rýchlo stane bremenom,“ hovorí odborníčka na rodinné financie zo spoločnosti Partners Marianna Bojdová. Podľa nej by splátky úverov nemali presiahnuť 30 % čistého mesačného príjmu domácnosti.
Základom zodpovedného prístupu je jasný plán. Človek by mal vedieť, na čo presne peniaze potrebuje, koľko si môže dovoliť mesačne splácať a aké sú skutočné náklady úveru. Kľúčovým ukazovateľom je RPMN, teda ročná percentuálna miera nákladov, ktorá zahŕňa nielen úroky, ale aj všetky poplatky. „RPMN je kľúčová. Prezradí nám, koľko úver v skutočnosti stojí. Pri hypotékach je potrebné rátať aj s možným rastom úrokov po skončení fixácie,“ uvádza Bojdová.
Pomôcť môže aj konsolidácia úverov, keď sa viacero nevýhodných pôžičiek zlúči do jednej s nižšou RPMN. Mesačné splátky sa tak znížia, no efekt je pozitívny len vtedy, ak je nová splátka nižšia než súčet pôvodných. „Ak cítim, že nezvládam splácať, treba konať okamžite. Čím skôr sa situácia rieši, tým väčšia je šanca zachrániť rodinný rozpočet bez vážnych následkov,“ upozorňuje odborníčka.
Na finančnom trhu však funguje aj tzv. pôžičkový paradox. Tí, ktorí pôžičku najviac potrebujú, ju často získajú za najhorších podmienok, teda s vysokým úrokom a poplatkami, typicky v nebankových spoločnostiach či na kreditných kartách. Naopak, tí, ktorí úver nepotrebujú, sa vďaka stabilnému príjmu a bonite dostanú k najlacnejším peniazom. „Čím viac niekto potrebuje lacné peniaze, tým drahšie ich v skutočnosti dostane. Preto zdôrazňujeme význam finančnej rezervy. Kto má odložených aspoň šesť mesiacov výdavkov, nemusí hasiť bežné situácie nevýhodnou pôžičkou,“ dopĺňa Bojdová.
Najväčším rizikom sú impulzívne úvery bez finančného plánu. Krátkodobé splátky na spotrebné veci sa môžu rýchlo nakopiť a rodinný rozpočet prestane zvládať ich súčet. „Častým problémom je emócia ‚chcem to mať hneď‘, ktorá preváži nad zodpovednosťou. Výsledkom sú viaceré splátky, ktoré spolu tvoria sumu, akú už rodina neunesie,“ vysvetľuje odborníčka. Úver preto môže byť užitočným nástrojom, ale iba vtedy, keď je súčasťou premysleného finančného plánu. Platí však jednoduché pravidlo: najlepší úver je ten, ktorý si vôbec nepotrebujeme zobrať.


AfD sa spojila so stranou BSW a žiadajú zastavenie vojenskej a finančnej pomoci pre Ukrajinu
Krajinský parlament v nemeckej spolkovej krajine Sasko-Anhaltsko v stredu schválil návrh Alternatívy pre Nemecko a strany BSW, ktorý vyzýva na…
Vo Veľkých Kapušanoch sa mal študent s nožom v ruke vyhrážať učiteľovi
Na Spojenej škole vo Veľkých Kapušanoch v okrese Michalovce sa mal 18-ročný študent M. L. s nožom v ruke vyhrážať…
Ukrajinský vojak zabil piatich kolegov, ktorí mučili ruských vojnových zajatcov
Päť vojakov 72. samostatnej mechanizovanej brigády ukrajinských ozbrojených síl, ktorí mučili zajatých ruských vojakov, bolo zabitých svojím kolegom v osade…
Magyar sa v piatok stretne v Bruseli so Zelenským
Maďarský premiér Péter Magyar v stredu oznámil, že sa tento týždeň v Bruseli stretne s ukrajinským prezidentom Volodymyrom Zelenským
Páni poslanci prijať rozpočet nestačí, treba zmeniť pravidlá
Kritika Matoviča poslancami v parlamente je falošná, lebo v ich rukách je možná náprava. Stačí prijať zákony, ktorými by napravili…