 Môj profil
 Predplatné


Rozdiel medzi tým, ako rastú ceny, a tým, ako sa úročia peniaze uložené v bankách, je pritom na Slovensku dlhodobým problémom. Inflácia bola od roku 2017 každý rok vyššia než priemerné úročenie bežných účtov aj termínovaných vkladov a rovnaký vývoj sa očakáva aj v roku 2026. To neznamená, že peniaze na účte nemajú svoje miesto. Finančná rezerva je dôležitou súčasťou osobných financií a domácnosť by mala mať časť peňazí okamžite k dispozícii.
Vo všeobecnosti sa odporúča rezerva vo výške troch až šiestich mesačných výdavkov. Problém však nastáva vtedy, keď na účtoch dlhodobo zostávajú výrazne vyššie sumy, ktoré domácnosť v dohľadnom čase nepotrebuje. Ich nominálna hodnota síce neklesá, no pri inflácii sa znižuje množstvo tovarov a služieb, ktoré si za ne možno kúpiť.
Wood & Company uvádza modelový príklad rodiča, ktorý odkladá dieťaťu 50 eur mesačne počas 20 rokov. Pri sporení s priemerným ročným úrokom dve percentá by sa nazbieralo viac ako 14,7-tisíca eur. Pri investovaní rovnakej sumy a predpokladanom dlhodobom priemernom výnose sedem percent ročne by hodnota investície dosiahla približne 26-tisíc eur. Rozdiel by tak predstavoval približne 11,3-tisíca eur. Ide pritom o modelový výpočet, nie o garantovaný výnos investície.

Otázkou však zostáva, aké výnosy investori od svojich portfólií vlastne očakávajú. Prieskum spoločnosti Ipsos ukázal, že najväčšia skupina investujúcich Slovákov, 18,2 percenta, očakáva ročný výnos medzi 5,1 a 7 percentami. Ďalších 17,5 percenta uviedlo rozpätie 3,1 až 5 percent. Výnos medzi 7,1 a 9 percentami očakáva 13,3 percenta opýtaných a medzi 9,1 a 11 percentami 14,7 percenta. Približne každý šiesty investujúci Slovák pritom vôbec nevie odhadnúť, aký ročný výnos jeho portfólio prináša.
„Slováci od svojich investičných portfólií očakávajú v priemere ročný výnos približne 8 %. Ak však vychádzame z toho, do akých aktív v skutočnosti investujú, ich očakávania možno považovať za príliš optimistické,“ uviedol Maroš Ďurik z Wood & Company. Investorom zároveň odporúča pravidelne preverovať zloženie portfólia a jeho nastavenie vzhľadom na investičné ciele, riziko, poplatky či daňovú efektívnosť.
Pri investovaní však nejde iba o výber konkrétnych aktív. Dôležitá je aj ich kombinácia. Na tradičné portfólio zložené zo 60 percent akcií a 40 percent dlhopisov sa pozrel Václav Franče, hlavný ekonomický analytik finančného domu Uniqa. Takéto portfólio podľa neho historicky fungovalo veľmi dobre, pretože dlhopisy dokázali tlmiť výkyvy akciovej časti bez výrazného obmedzenia dlhodobého výkonu. V posledných rokoch sa však táto vlastnosť prejavovala slabšie.
Ako možnosť diverzifikácie spomína doplnenie akcií a dlhopisov o ďalšie triedy aktív, napríklad komodity a zlato. Komodity môžu podľa neho plniť úlohu ochrany pri ponukových šokoch, zatiaľ čo zlato môže slúžiť ako ochrana pred infláciou a bezpečný prístav v období turbulencií.


Ukrinform: Ruský dron zasiahol budovy v Mukačeve, len 40 kilometrov vzdušnou čiarou od slovenských hraníc
Ruské sily v utorok zaútočili na západoukrajinské mesto Mukačevo v Zakarpatskej oblasti neďaleko hraníc zo Slovenskom. S odvolaním sa na…

Pri zrážke s vlakom medzi Prešovom a Veľkým Šarišom zahynul 53-ročný muž
Pri zrážke s vlakom v Prešove zahynul v utorok popoludní 53-ročný muž. Železničnú dopravu v úseku prerušili, cestujúcim zabezpečujú náhradnú…

Európska komisia zvýšila odhad hospodárskeho rastu v eurozóne v tomto roku, obavy však stále vyvoláva vysoká inflácia
Európska komisia zvýšila odhad hospodárskeho rastu eurozóny na tento rok, keďže sa podľa nej vyrovnala s energetickým šokom spôsobeným konfliktom…
Rosatom spustil v Rusku systémy akumulácie energie porovnateľné s elektrárňou
Ruská štátna korporácia Rosatom spustila v krajine systémy akumulácie energie s celkovým výkonom 1,5 GW, ktoré pomôžu predísť výpadkom prúdu,…

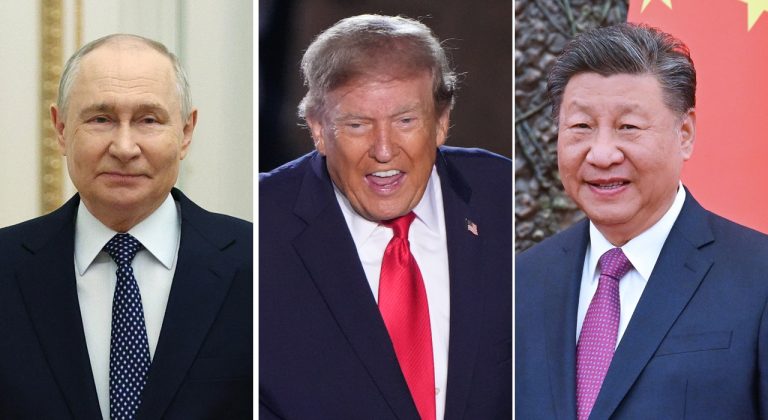
Európania sa obávajú zlých správ po stretnutí Trumpa s Putinom a Si Ťin-pchingom
Európania sa obávajú zlých správ týkajúcich sa Ukrajiny po stretnutí amerického prezidenta Donalda Trumpa s ruským prezidentom Vladimirom Putinom a…