Môj profil
 Predplatné


V článku sa dočítate:
- Čo stojí za rastom hypotekárneho trhu.
- Ako sa vyvíjajú úrokové sadzby hypoték.
- Ako sa vyvíja segment spotrebných úverov.
Za silným rastom hypoték nestojí len pokračujúci rast cien nehnuteľností, ale najmä zvýšený záujem o financovanie bývania, ktorý sa začal formovať už v prvej polovici minulého roka. Viaceré domácnosti využili obdobie klesajúcich úrokových sadzieb a rozhodli sa riešiť bývanie skôr, než sa podmienky na trhu zmenia.
Práve vývoj úrokových sadzieb je podľa NBS hlavným dôvodom, prečo sa dynamika hypotekárneho trhu môže v najbližšom období spomaliť. Po predchádzajúcom poklese sa trend na jar obrátil a priemerná úroková sadzba hypoték sa v apríli zvýšila o 0,1 percentuálneho bodu na 3,5 percenta. Aktuálne kroky bánk naznačujú, že mierny rast sadzieb môže pokračovať aj v ďalších mesiacoch.
Za zdražovaním hypoték stojí najmä vývoj na finančných trhoch. Národná banka Slovenska poukazuje na rast výnosov štátnych dlhopisov, ktorý je súčasťou širšieho globálneho trendu. Ten ovplyvňuje zvýšená neistota vo svetovej ekonomike vrátane napätia a konfliktov na Blízkom východe. Napriek tomu sa úroveň hypotekárnych sadzieb na Slovensku stále pohybuje približne na priemernej úrovni krajín Európskej únie.
Zaujímavosťou je, že ani rast úrokových sadzieb zatiaľ neznížil záujem o nové úvery. Objem nových hypoték v marci a apríli dosiahol približne rovnaké hodnoty ako počas rekordného októbra minulého roka. Podľa centrálnej banky mohlo ísť o reakciu klientov, ktorí sa snažili stihnúť podanie žiadosti ešte pred ďalším zdražením financovania. Tento efekt však NBS považuje skôr za dočasný.
Odlišný vývoj zaznamenal segment spotrebiteľských úverov. Po krátkom období stabilizácie sa ich medziročný rast spomalil na 5,4 percenta, čo Slovensko radí približne do stredu európskeho porovnania. Za slabšou dynamikou stojí predovšetkým splácanie existujúcich úverov, hoci objem nových spotrebných pôžičiek naďalej rastie. Priemerné úrokové sadzby v tomto segmente sa pohybujú okolo deviatich percent.
Povzbudivou správou pre bankový sektor aj domácnosti zostáva vývoj kreditného rizika. Kvalita hypotekárneho portfólia sa podľa údajov NBS nezhoršuje a podiel problémových úverov zostáva veľmi nízky. Zlyhané hypotéky predstavujú približne 1,1 percenta všetkých úverov na bývanie. Vyššia miera nesplácania pretrváva pri spotrebiteľských úveroch, kde sa podiel zlyhaných pôžičiek pohybuje okolo ôsmich percent, no aj v tomto prípade zostala situácia v posledných mesiacoch stabilná.
Prečítajte si tiež
- Choroba, invalidita a drahšie hypotéky. Finanční experti radia, ako sa pripraviť na horšie časy
- Hypotéky na Slovensku opäť rastú, priemerná pôžička láme rekordy


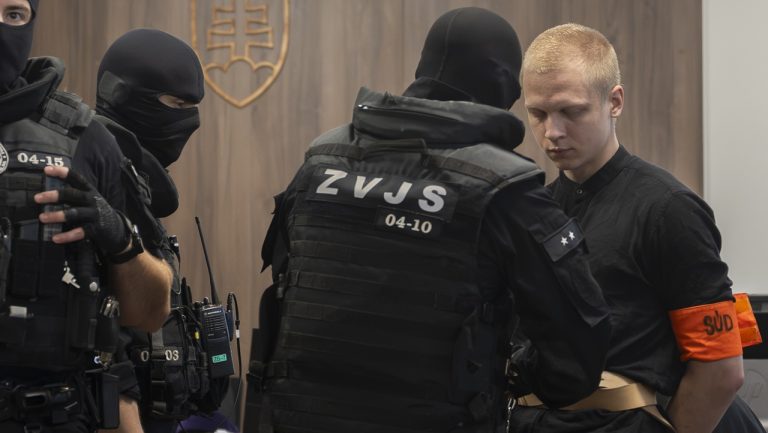
Samuel dostal v prípade útoku v Spišskej Starej Vsi 25 rokov väzenia
Obžalovaného Samuela S. uznali za vinného v prípade minuloročného útoku na gymnáziu v Spišskej Starej Vsi, pri ktorom prišli o…
Pentagón oficiálne oznámil koniec operácie proti džihádistom z Islamskému štátu v Iraku
Spojené štáty v stredu oznámili, že po odchode vojakov zo základne v Irbíle v autonómnom Kurdistane „formálne ukončili“ svoju vojenskú…
Vláda schválila odkúpenie podielu ČEZ v Jadrovej energetickej spoločnosti Slovenska
Vláda schválila návrh na zabezpečenie financovania odkúpenia 49-percentného podielu spoločnosti ČEZ v Jadrovej energetickej spoločnosti Slovenska . Na tento účel…

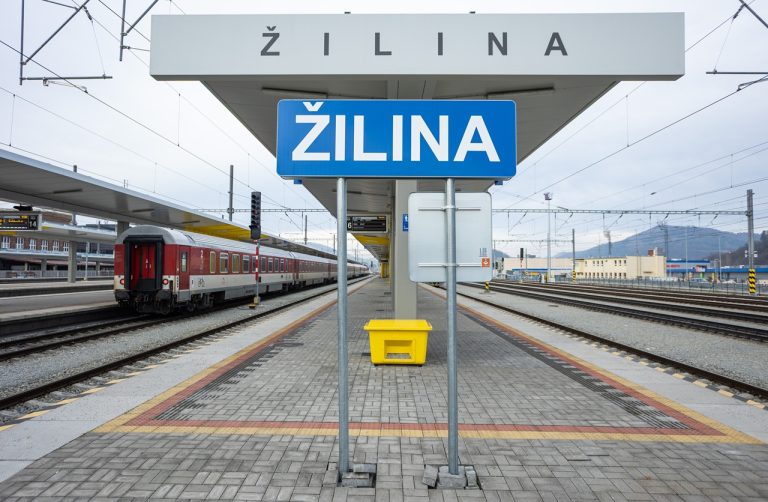
Na železničnej stanici Žilina je prerušená doprava, nefungujú zabezpečovacie zariadenia
Na železničnej stanici Žilina je v stredu približne od 10.30 h prerušená doprava, dôvodom je nefunkčnosť zabezpečovacích zariadení. Na odstránení…
Nových 11 kĺbových elektrobusov začne jazdiť v Košiciach od štvrtka
Nových 11 kĺbových elektrobusov začne jazdiť od štvrtka 1. októbra. Mesto chce posilniť aj takty niektorých spojov, aby sa posilnila…