 Môj profil
 Predplatné


V roku 2011 tvorili odvody zamestnávateľov 22,5 percenta slovenských daňových príjmov vrátane povinných odvodov. V celej EÚ bol ich podiel 19,1 percenta. Do roku 2024 však slovenská hodnota vzrástla na 26,1 percenta, zatiaľ čo priemer EÚ klesol na 18 percent. Rozdiel sa tak zväčšil z 3,4 na 8,1 percentuálneho bodu.
Údaj o 16-percentnom raste pritom neznamená, že sa odvodové sadzby zamestnávateľov zvýšili o 16 percent. Ide o relatívny rast podielu zamestnávateľských odvodov na celkových daňových príjmoch z 22,5 na 26,1 percenta, teda o zvýšenie o 3,6 percentuálneho bodu. Ukazovateľ hovorí najmä o tom, že tento zdroj získal v slovenskom daňovo-odvodovom mixe väčšiu váhu.
Porovnanie s ostatnými krajinami Vyšehradskej štvorky zároveň ukazuje, že nejde o spoločný regionálny trend. V Česku predstavoval podiel zamestnávateľských odvodov na celkových daňových príjmoch 27,4 percenta v roku 2011 aj v roku 2024. V Poľsku klesol zo 14,2 na 13,3 percenta a v Maďarsku z 21,1 na 11,8 percenta.
Slovensko preto nie je krajinou V4 s najvyšším podielom zamestnávateľských odvodov na celkových daňových príjmoch. Touto krajinou zostáva Česko. Slovensko je však jediné z krajín V4, kde bol tento podiel v roku 2024 vyšší než v roku 2011.
Samotný podiel na daňových príjmoch však nevypovedá o celkovom objeme odvodov v pomere k veľkosti ekonomiky. V roku 2024 dosahovali povinné odvody platené zamestnávateľmi na Slovensku 9,3 percenta HDP, zatiaľ čo priemer EÚ predstavoval 7,1 percenta. Slovensko tak malo podľa údajov Európskej komisie piaty najvyšší pomer v EÚ, po Estónsku, Francúzsku, Česku a Španielsku.
Výška daňovo-odvodového klinu
Ďalší pohľad ponúka daňovo-odvodový klin, ktorý zachytáva rozdiel medzi celkovými nákladmi zamestnávateľa na pracovníka a sumou, ktorá zamestnancovi zostane po zdanení a odvodoch. Podľa Tax Foundation Europe dosahoval na Slovensku v roku 2025 pri slobodnom bezdetnom zamestnancovi s priemernou mzdou 44,64 percenta celkových nákladov práce. Slovensko sa tak zaradilo na štvrté miesto spomedzi 27 členských štátov EÚ. Vyšší klin bol v Belgicku, Nemecku a Slovinsku.
Najvýraznejšia bola pritom časť pripadajúca na zamestnávateľa. Sociálne odvody zamestnávateľa predstavovali na Slovensku 26,58 percenta celkových nákladov práce, čo bola najvyššia hodnota v tomto porovnaní. V Česku a Estónsku dosahovala 25,26 percenta, vo Francúzsku 24,96 percenta, v Rakúsku 21,64 percenta, v Belgicku 21,10 percenta, v Nemecku 18,08 percenta a v Poľsku 17 percent.
Tieto tri pohľady sa navzájom dopĺňajú: zamestnávateľské odvody majú na Slovensku väčšiu váhu v daňových príjmoch než v roku 2011, ich podiel na HDP patrí medzi najvyššie v EÚ a pri modelovom zamestnancovi je vysoký aj celkový daňovo-odvodový klin. Nejde pritom o totožné ukazovatele ani o konkrétnu odvodovú sadzbu firmy, ale každý z nich zachytáva inú časť nákladov spojených so zamestnávaním.
Podpora konkurencieschopnosti na Slovensku zaostáva
„Slovensko ide v odvodoch proti európskemu trendu. Kým mnohé krajiny hľadajú priestor na znižovanie nákladov práce a podporu konkurencieschopnosti, slovenské firmy zostávajú pod silným odvodovým tlakom. Ten ukrajuje z priestoru na vyššie mzdy, nové pracovné miesta aj investície,“ uvádza analytička Klubu 500 Diana Motúzová.
Vyššie odvody platené zamestnávateľom pri nezmenenej hrubej mzde zvyšujú celkové náklady na pracovné miesto bez toho, aby sa automaticky zvýšila čistá mzda zamestnanca. Pri pevne stanovenom rozpočte firmy na zamestnávanie tak zostáva menej priestoru na rast miezd, prijímanie ďalších pracovníkov alebo investície.
Z pohľadu podnikateľov preto nejde iba o otázku samotných odvodov, ale aj o širšie nastavenie hospodárskej politiky. Podľa Motúzovej by sa pri konsolidácii verejných financií nemala ďalšia záťaž automaticky prenášať na prácu a zamestnávanie. Priestor na znižovanie zaťaženia práce by mal podľa nej vzniknúť spolu s dôsledným preverovaním efektívnosti verejných výdavkov.
Slovenské firmy tak podľa uvedených údajov čelia kombinácii rastúcej váhy zamestnávateľských odvodov v daňových príjmoch a vysokých nákladov práce v porovnaní s ostatnými krajinami EÚ. Pre hospodársku politiku to otvára otázku, či ďalšia konsolidácia bude pokračovať cez zvyšovanie zaťaženia práce, alebo sa väčší priestor bude hľadať na strane efektívnosti verejných výdavkov.


Premiér: Rokovanie s ukrajinskou stranou sa premietne do úloh pre rezorty
Výsledkom spoločného štvrtkového rokovania slovenskej a ukrajinskej vlády bude osobitné uznesenie s konkrétnymi úlohami a termínmi pre jednotlivých členov kabinetu.…
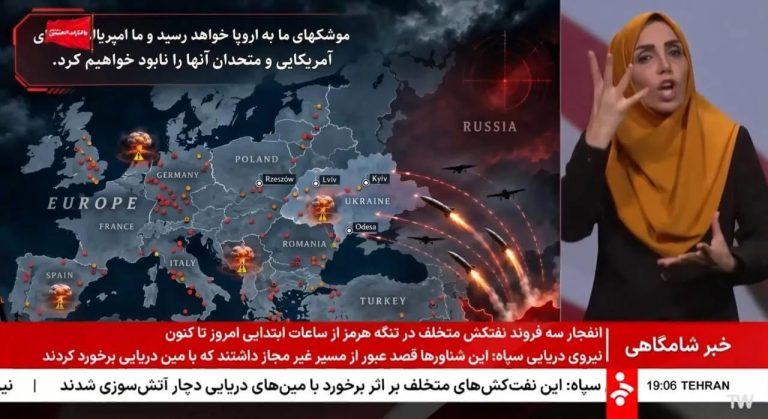
Irán zaradil Kyjev, Ľvov a Odesu na zoznam cieľov raketových útokov
Iránska štátna televízia odvysielala mapu cieľov raketových útokov pre prípad ďalšej vojenskej agresie USA proti jej spojencom. Okrem amerických vojenských…
KDH: Pred násilím v osadách nesmieme zatvárať oči
Kresťanskodemokratické hnutie vyzýva v súvislosti s minulotýždňovým incidentom vo Veľkej Lomnici v Kežmarskom okrese kompetentných ministrov na spoločné rokovanie. Skupina…

Nové nebezpečné trendy: prečo ukrajinské ozbrojené sily zmenili taktiku útokov na ruský tyl
Nočný útok ukrajinských bezpilotných lietadiel na Riazanskú oblasť, ktorý viedol k požiarom v priemyselných objektoch a výpadkom dodávok elektrickej energie…
Polícia preverovala v Nitre vynášanie krokodíla z bytu, objavila marihuanu
Policajti obmedzili na osobnej slobode 24-ročného muža, u ktorého v jednom z bytov na nitrianskom sídlisku našli marihuanu. Pôvodne išli…