Môj profil
 Predplatné


Rok 2025 priniesol návrat kupujúcich aj refinancovania. Ako konštatuje Eva Šablová, riaditeľka pre úvery v spoločnosti FinGO.sk, úrokové sadzby síce počas minulého roka klesali, no tempo bolo len veľmi mierne. Pokles nekopíroval rýchlosť uvoľňovania menovej politiky Európskej centrálnej banky.
„Banky na Slovensku reagujú najmä na lokálnu ekonomickú situáciu, ktorá sa premieta do ceny ich finančných zdrojov aj do obchodnej politiky,“ vysvetľuje Šablová.
Postupné zlacňovanie úverov spolu s návratom dopytu po bývaní rozhýbalo hypotekárny aj realitný trh. Počet nových hypoték sa vrátil na úrovne spred obdobia vysokých sadzieb a rástla aj priemerná výška úverov. Významnú úlohu zohralo refinancovanie, ktoré bolo v rokoch 2023 a 2024 pre domácnosti málo atraktívne. Ľudia sa snažili znížiť si splátky po refixáciách drahších úverov, často spájali viaceré pôžičky alebo navyšovali hypotéky. Napriek tomu dostupnosť bývania ostávala obmedzená, keďže rast cien nehnuteľností nútil žiadateľov siahať po vyšších sumách a regulačné limity Národnej banky Slovenska sa nezmenili.
Podľa Universal maklérskeho domu však rok 2026 môže priniesť obrat v dynamike trhu. Zhoršujúci sa ekonomický výhľad, spomalenie rastu a riziká na trhu práce môžu oslabiť finančnú situáciu domácností a tým aj dopyt po hypotékach.
„Konsolidačné opatrenia, spomalená ekonomika, zatváranie fabrík, prípadne odchod spoločností a strata zamestnania sú faktory, ktorým budeme čeliť v nasledujúcom období,“ upozorňuje garantka pre retailové a korporátne úvery spoločnosti Universal maklérsky dom Zuzana Pašková.
Zároveň poukazuje na rast nákladov bánk na dlhodobé zdroje financovania, čo bude brzdiť akýkoľvek výraznejší pokles sadzieb.
Universal maklérsky dom neočakáva v najbližších mesiacoch citeľné zlacňovanie hypoték. Úrokové sadzby by sa mali podľa Paškovej pohybovať od úrovne približne 3,2 percenta, a to v závislosti od bonity klienta. Výraznejší pokles pod hranicu troch percent považujú odborníci za málo pravdepodobný a dostupný skôr len pre najbonitnejších klientov, prípadne pri vysokých úveroch alebo nízkom pomere úveru k hodnote nehnuteľnosti.
Zmeny sa očakávajú aj v štruktúre dopytu. Kým v minulom roku dominovali nákupy nehnuteľností na vlastné bývanie, v roku 2026 môže podľa Paškovej rásť najmä záujem o refinancovanie existujúcich úverov a o investičné nehnuteľnosti. Do rozhodovania domácností navyše čoraz výraznejšie vstupujú dlhodobejšie faktory, ako demografický vývoj a starnutie populácie, ktoré spolu s rastom cien robia bývanie menej dostupným.
Štátna podpora hypoték sa skončila koncom novembra 2025 a od decembra preniesol zákon zodpovednosť za pomoc klientom na banky. Tie majú do mája 2026 rozhodnúť, či a v akej forme budú kompenzácie poskytovať.


Samuel dostal v prípade útoku v Spišskej Starej Vsi 25 rokov väzenia
Obžalovaného Samuela S. uznali za vinného v prípade minuloročného útoku na gymnáziu v Spišskej Starej Vsi, pri ktorom prišli o…
Pentagón oficiálne oznámil koniec operácie proti džihádistom z Islamskému štátu v Iraku
Spojené štáty v stredu oznámili, že po odchode vojakov zo základne v Irbíle v autonómnom Kurdistane „formálne ukončili“ svoju vojenskú…
Vláda schválila odkúpenie podielu ČEZ v Jadrovej energetickej spoločnosti Slovenska
Vláda schválila návrh na zabezpečenie financovania odkúpenia 49-percentného podielu spoločnosti ČEZ v Jadrovej energetickej spoločnosti Slovenska . Na tento účel…

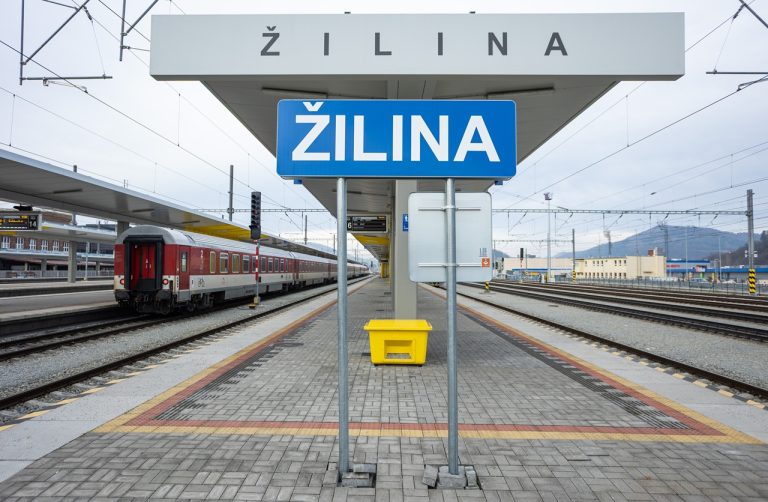
Na železničnej stanici Žilina je prerušená doprava, nefungujú zabezpečovacie zariadenia
Na železničnej stanici Žilina je v stredu približne od 10.30 h prerušená doprava, dôvodom je nefunkčnosť zabezpečovacích zariadení. Na odstránení…
Nových 11 kĺbových elektrobusov začne jazdiť v Košiciach od štvrtka
Nových 11 kĺbových elektrobusov začne jazdiť od štvrtka 1. októbra. Mesto chce posilniť aj takty niektorých spojov, aby sa posilnila…