 Môj profil
 Predplatné


Analytici J&T Banky očakávajú, že hospodársky rast sa po piatich rokoch prvýkrát spomalí tesne pod hranicu troch percent, pričom hlavným dôvodom zostáva sprísnenie obchodnej politiky Spojených štátov. Americké dovozné clá sa na efektívnej báze pohybujú okolo 15 percent, čo predstavuje najvyššiu úroveň od 30. rokov minulého storočia. Napriek tomu svetové hospodárstvo podľa bankových analytikov prekvapuje odolnosťou voči kombinácii geopolitickej fragmentácie, protekcionizmu a narušených obchodných tokov.K miernemu optimizmu prispieva najmä ústup neistoty okolo obchodných vojen. Washington postupne uzavrel sériu dohôd s kľúčovými partnermi, čo zlepšilo predvídateľnosť hospodárskeho prostredia a zmiernilo tlak na globálny obchod. „Svetová ekonomika sa prispôsobuje protekcionistickejšej obchodnej politike USA bez výraznej straty rastového potenciálu,“ konštatujú analytici J&T Banky. Dôležitú úlohu zohráva podľa nich kombinácia fiškálnej expanzie, uvoľňovania menovej politiky a pokračujúceho boomu umelej inteligencie.
Spojené štáty by si mali aj naďalej udržať pozíciu najrýchlejšie rastúcej veľkej vyspelej ekonomiky, hoci tempo rastu sa oproti roku 2025 mierne zvoľní. Ťahúňom zostáva robustná spotreba domácností, ktorú podporujú zdravé bilancie a pozitívny efekt bohatstva po niekoľkoročnom raste akciových trhov. K tomu sa pridávajú silné kapitálové výdavky firiem, najmä do infraštruktúry spojenej s umelou inteligenciou a budovaním dátových centier. Americkú ekonomiku zároveň podporuje kombinácia uvoľňovania menovej politiky, fiškálnej expanzie a deregulácie podnikateľského prostredia, čo analytici označujú za jeden z kľúčových pilierov jej odolnosti.
V eurozóne sa očakáva nominálne slabší rast, približne na úrovni jedného percenta, no celkový sentiment sa zlepšuje. Kľúčovú úlohu zohrá Nemecko, ktoré by sa malo postupne vymaniť z trojročnej stagnácie. Ohlásený fiškálny program rozsiahlych investícií do zastaranej infraštruktúry a obrany síce naplno zaberie až na prelome rokov 2026 a 2027, no už teraz zlepšuje očakávania firiem aj investorov. Stabilná spotreba domácností, menej reštriktívna menová politika a slabnúce protivetre v medzinárodnom obchode by mali postupne podporiť aj investície a exporty.
Rozvíjajúce sa trhy zostanú významným motorom globálneho rastu, najmä vďaka Ázii. India a Čína síce mierne spomalia, no naďalej budú k svetovému rastu prispievať nadpriemerne. Čínska ekonomika by mala rásť o niečo pomalšie než päť percent, keďže spotreba domácností sa len pozvoľna zotavuje z poklesu cien nehnuteľností. Export a výrobný sektor však zostávajú silné a mierne expanzívna fiškálna aj menová politika by mali zabrániť výraznejšiemu ochladeniu hospodárstva.
Inflačné tlaky sa budú globálne zmierňovať, no pomalším tempom než v predchádzajúcom roku a s výraznými regionálnymi rozdielmi. V Spojených štátoch sa inflácia pravdepodobne udrží tesne pod tromi percentami, teda nad cieľom Federálneho rezervného systému. Proinflačné vplyvy ciel a obmedzenia imigrácie budú len postupne vyvažovať chladnúci trh práce, pomalší rast nájomného a nižšie ceny energií. Eurozóna by sa naopak mohla dostať pod dvojpercentnú hranicu inflácie, a to vďaka slabšiemu rastu, silnejšiemu euru a vyššej konkurencii na domácom trhu, vrátane presmerovaných čínskych exportov.
Tomu zodpovedá aj rozdielny prístup centrálnych bánk. Globálne sa očakáva pokračovanie uvoľňovania menovej politiky, pričom Fed by sa mal viac sústrediť na slabnúci trh práce než na stále zvýšenú infláciu. Analytici J&T Banky predpokladajú dve zníženia úrokových sadzieb v priebehu roka. Európska centrálna banka síce signalizuje koniec dezinflačnej fázy, no riziko podstrelenia inflačného cieľa a slabý rast jej môžu prinútiť k jemnému doladeniu sadzieb. Výnimkou ostáva Bank of Japan, ktorá by mala ako jediná z veľkých centrálnych bánk pokračovať v postupnom sprísňovaní politiky.
Najväčšie riziká prognózy sa viažu na Spojené štáty. Prvým je možnosť, že umelá inteligencia by sa ukázala ako investičná bublina, čo by prudko zabrzdilo kapitálové výdavky a vyvolalo korekciu na akciových trhoch. Druhým rizikom je opätovné zrýchlenie inflácie, ktoré by mohlo Fed prinútiť k obratu v menovej politike. Na opačnej strane spektra stojí pozitívny scenár ukončenia vojnového konfliktu na Ukrajine. Jeho prípadné vyriešenie by zlepšilo náladu v Európe, znížilo ceny komodít a posilnilo globálny ekonomický sentiment. V súčasnom nastavení však svetová ekonomika podľa analytikov J&T Banky smeruje skôr k scenáru mierneho spomalenia než k tvrdej korekcii.


Bývalý poslanec naložil Gubíkovi: Včera jedno, dnes už Šimečkov spojenec
Bývalý poslanec György Gyimesi sa po opozičnom zhromaždení 17. novembra pustil do predsedu Maďarskej aliancie Lászlóa Gubíka. Vyčíta mu jeho…

Pakistanský agent dostal v USA 27 rokov väzenia. Plánoval atentát na Trumpa
Pakistanský občan Asif Merchant bol v USA odsúdený za prípravu atentátu na amerických politikov, ktorý mal podľa vyšetrovania súvisieť s…
Kallasovú čaká neistá budúcnosť
Zjavné vylúčenie vysokej predstaviteľky Kaji Kallasovej z mierových rokovaní medzi Ukrajinou a Ruskom vyvolalo nepríjemné otázky o zmysle jej funkcie,…
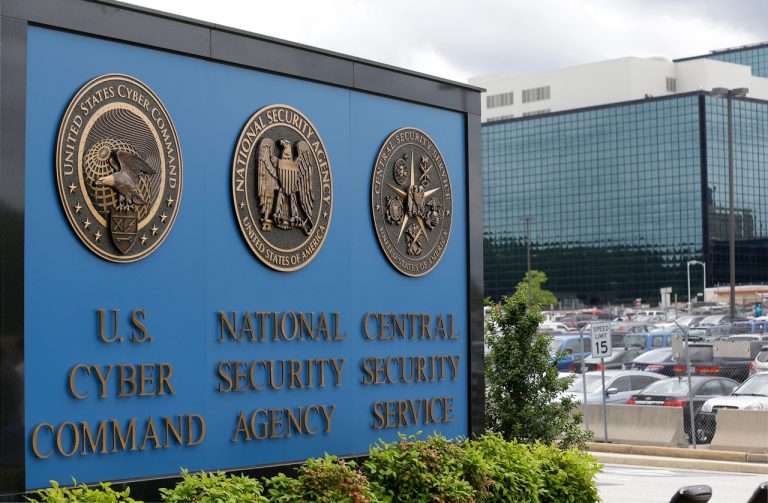
Národnej bezpečnostnej agentúre NSA vypadla interná komunikačná sieť na výmenu utajovaných informácií
Tajná interná komunikačná sieť americkej Národnej bezpečnostnej agentúry v utorok zaznamenala výpadok, ktorý dočasne zasiahol časť vnútorných systémov jednej z…
V Knižnici slovenskej štátnosti Matice slovenskej uskutoční prezentácia knihy pani prof. Evy Forrdinálovej O sile slovenského slova
Nadácia PRO PATRIA a Vydavateľstvo Matice slovenskej vás srdečne pozývajú na prezentáciu knihy pani prof. Evy Fordinálovej O sile slovenského slova,…