Môj profil
 Predplatné

Z ľudí, ktorí majú skúsenosť so spotrebiteľským úverom, si ho tri z desiatich vzali na rekonštrukciu bývania. Auto bolo dôvodom úveru v 23 percentách prípadov a vybavenie domácnosti v 18 percentách. Viac ako pätina respondentov uviedla, že si musela požičať pre neočakávané výdavky. Každý desiaty využil spotrebiteľský úver na konsolidáciu svojich dlhov a 9 percent ľudí ním dofinancovalo hypotéku.
Výrazné rozdiely ukazuje vek. U mladých ľudí vo veku 18 až 26 rokov je najčastejším dôvodom spotrebiteľského úveru auto, ktoré uviedla takmer polovica respondentov z tejto vekovej skupiny. Dovolenka je u mladých štvrtým najčastejším dôvodom, pre ktorý si berú spotrebiteľský úver. V ostatných vekových skupinách sa pritom dovolenka nachádza až na šiestom alebo siedmom mieste.
To, na čo si ľudia požičiavajú, súvisí aj s ich dosiahnutým vzdelaním. Medzi vysokoškolsky vzdelanými respondentmi dominuje ako dôvod úveru auto, ktoré uviedlo 31 percent z nich. Ľudia so základným vzdelaním si okrem auta častejšie požičiavajú aj na konsolidáciu dlhov, rekonštrukciu bývania alebo elektroniku. Približne každý desiaty respondent s touto úrovňou vzdelania využíva spotrebiteľský úver aj na pokrytie vianočných výdavkov.
„Účel, na ktorý si klient požičiava, logicky zodpovedá jeho prioritám a finančnej situácii. Spotrebiteľský úver môže predstavovať rozumný spôsob, ako zvládnuť väčší alebo neočakávaný výdavok, ale jeho živelné využívanie vie prerásť aj do nezodpovedného zadlžovania,“ uviedla Zuzana Blažečková Janove z 365.bank.
Pri rozhodovaní o úvere je podľa banky dôležité zvážiť predovšetkým jeho účel a schopnosť dlhodobo splácať vzniknutý záväzok. Človek by mal premýšľať aj nad tým, či bude vec alebo službu využívať dlhšie, než bude úver splácať, či ide o nevyhnutný výdavok alebo skôr impulzívnu spotrebu a či sa dá náklad odložiť, našetriť naň alebo ho vyriešiť lacnejšie. Rovnako dôležité je nepožičiavať si viac, než je skutočne potrebné.
Pri výdavkoch, ako sú rekonštrukcia bývania, kúpa auta, vybavenie domácnosti či riešenie nečakanej situácie, môže úver rozložiť väčší náklad na dlhšie obdobie. Väčšia opatrnosť je naopak namieste pri výdavkoch, ktoré rýchlo strácajú hodnotu alebo prinášajú iba jednorazový úžitok.
Zodpovedné rozhodovanie sa však podľa 365.bank nekončí podpisom úverovej zmluvy. Keďže ide o dlhodobý finančný záväzok, počas jeho splácania sa môžu meniť potreby domácnosti aj podmienky na trhu. Preto sa môže po čase oplatiť preveriť, či súčasné nastavenie úveru stále zodpovedá dostupným možnostiam. Jednou z ciest, ako znížiť zaťaženie rodinného rozpočtu, môže byť aj prenesenie existujúceho dlhu do inej banky za výhodnejších podmienok.
Prieskum pre 365.bank uskutočnila agentúra Ipsos prostredníctvom platformy Instant Research od 18. do 23. júna 2026 na vzorke 525 respondentov.


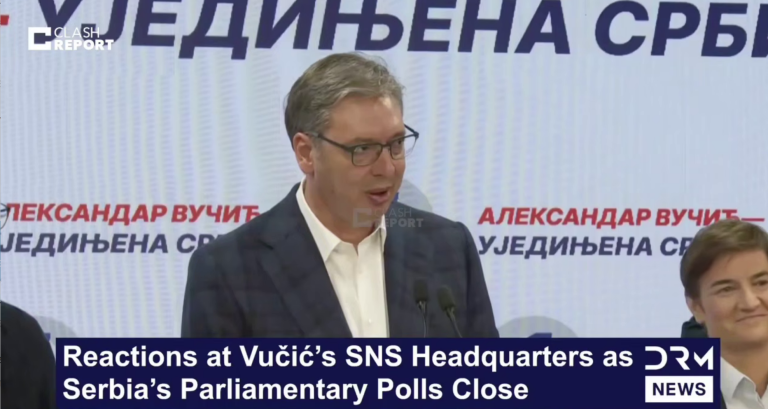
Vučić prehral voľby a uznal porážku
Bývalý srbský prezident Aleksandar Vučić uznal porážku svojej strany v predčasných parlamentných voľbách. Víťazstvo si odniesla Študentská listina, ktorú podporovali…
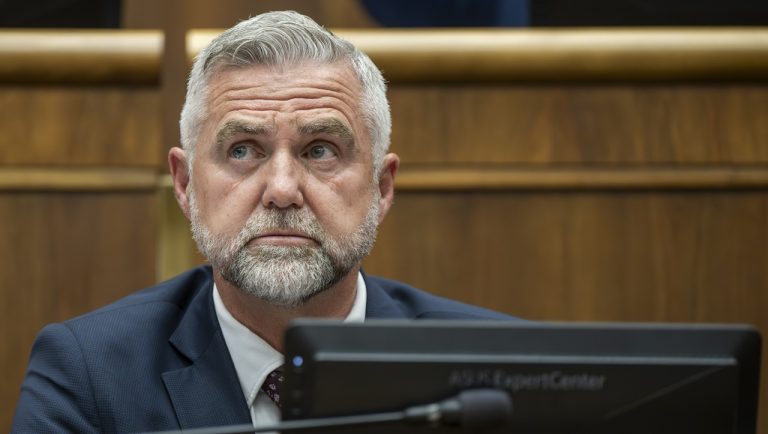
Gašpar vidí za výsledkami volieb fiasko opozície, Šimečka zase debakel vládnych strán
Pokiaľ opozícia predpokladala, že spojené komunálne a župné voľby budú pre nich znamenať zásadnú zmenu alebo prevrat, skončilo sa to…
Wizz Air spustí priame lety z Bratislavy do Hurgady a Agadiru
Letecká spoločnosť Wizz Air od konca októbra spustí pravidelné priame lety z Bratislavy do egyptskej Hurgady a marockého Agadiru. Prvý…
Bavorsko nechce prísť o Orlie hniezdo, ktoré vyhorelo
Hitlerovu chatu v Bavorských Alpách obnovia po požiari za milióny eur. Informuje o tom denník Bild
Inovácia vedenia 220 kV V279 zabezpečí spoľahlivé napájanie podniku Duslo Šaľa
Súčasné 220 kV vedenie V279 z roku 1964, ktoré napája podnik Duslo, a.s. v Šali, je vo finálnej fáze životnosti…