Môj profil
 Predplatné

V článku sa dočítate:
- Hlavným zdrojom rizík je vonkajšie prostredie
- Ceny bytov pritom naďalej rastú dvojciferným tempom
- Centrálna banka navrhuje úpravu pravidiel poskytovania hypoték
Podľa člena bankovej rady NBS a výkonného riaditeľa úseku dohľadu a finančnej stability Vladimíra Dvořáčka zostáva hlavným zdrojom rizík vonkajšie prostredie. Konflikt na Blízkom východe zvýšil geopolitické napätie a negatívne ovplyvnil globálny trh s energetickými surovinami. Hoci Slovensko nie je priamo závislé od dovozu ropy či plynu z oblasti konfliktu, vyššie ceny energií sa môžu prejaviť v raste inflácie a následne aj v spomalení ekonomickej aktivity.
Domáca ekonomika zároveň čelí kombinácii viacerých faktorov, ktoré brzdia jej rast. Okrem externých rizík ide aj o opatrnejšie správanie domácností, konsolidáciu verejných financií či pretrvávajúce problémy s konkurencieschopnosťou. Slabší rast sa postupne odráža aj na úverovej aktivite podnikov, ktorá začína spomaľovať.
Výrazným fenoménom zostáva situácia na trhu bývania. Rok 2025 priniesol pokračovanie silného rastu hypotekárneho trhu aj cien nehnuteľností. Dopyt po hypotékach podporili priaznivejšie úrokové podmienky a rast cien bytov, no NBS upozorňuje, že hypotekárny boom už pravdepodobne dosiahol svoj vrchol. V ďalšom období môže tempo rastu hypoték spomaliť v dôsledku slabšieho trhu práce, pomalšieho rastu príjmov a mierne vyšších úrokových sadzieb.
Ceny bytov pritom naďalej rastú dvojciferným tempom a začiatkom roka 2026 sa ich rast ešte mierne zrýchlil. Na trhu zároveň rastie počet transakcií. NBS však upozorňuje, že za rastom cien nestojí iba nedostatok nových bytov, ale čoraz výraznejšie aj investičný dopyt. Viac ako polovicu všetkých nehnuteľností určených na bývanie v roku 2025 kúpili ľudia, ktorí už vlastnili aspoň jednu ďalšiu nehnuteľnosť. Zároveň vo veľkých mestách presahuje podiel málo využívaných bytov desať percent a vo väčšine sledovaných lokalít ďalej rastie.
Práve investičné nákupy nehnuteľností začínajú byť podľa centrálnej banky významnou témou z pohľadu finančnej stability. Zo všetkých hypoték poskytnutých vlani smerovalo 16 percent klientom, ktorí už vlastnili minimálne dve nehnuteľnosti, a ďalších 39 percent získali ľudia s jednou nehnuteľnosťou. Takýto dopyt podľa NBS nielen podporuje rast cien bývania, ale zároveň znižuje jeho dostupnosť pre domácnosti kupujúce svoje prvé bývanie.
Aj preto centrálna banka navrhuje úpravu pravidiel poskytovania hypoték. Pri financovaní tretej a ďalšej nehnuteľnosti by sa mali sprísniť limity ukazovateľa LTV, teda pomeru výšky úveru k hodnote nehnuteľnosti. Naopak, mladí ľudia kupujúci svoje prvé bývanie by mohli získať priaznivejšie podmienky financovania.
Aktuálny limit na LTV je celoplošne 80 %, čiže kupujúci by mal mať 20 % vlastných zdrojov. Pri mladých do 35 rokov však navrhuje centrálna banka tento limit uvoľniť a posunúť hranicu LTV k 90 %. No ak si niekto bude chcieť vziať hypotéku na tretiu a ďalšiu nehnuteľnosť, hranica LTV sa sprísni k 70 %. NBS plánuje dať materiál do pripomienkového konania a plánom je, aby nové pravidlá platili od 1. októbra 2026, avšak sú pripravení s bankami o tomto termíne rokovať.
Pri otázke, prečo sa rozhodli podmienky prísniť pre kúpu až tretej nehnuteľnosti, Dvořáček argumentoval tým, že viacero klientov si tú druhú nehnuteľnosti držia len na preklenutie nevyhnutného obdobia, napríklad pri sťahovaní sa z jednej nehnuteľnosti do druhej. Preto pre plošné zjednodušenie sa NBS rozhodla nastaviť tieto pravidlá až od tretej nehnuteľnosti. Podľa NBS by takýto prístup nemal zvýšiť rizikovosť bankového sektora ani výrazne ovplyvniť objem úverov, mohol by však zmeniť ich štruktúru v prospech prvobývania.
Napriek zložitejšiemu ekonomickému prostrediu zostáva schopnosť domácností a podnikov splácať svoje záväzky relatívne dobrá. Pri hypotékach je podiel zlyhaných úverov naďalej nízky, hoci časť domácností je citlivejšia na vyššie životné náklady, drahšie financovanie a pomalší rast príjmov. Horší vývoj je viditeľný pri spotrebiteľských úveroch, kde sa kvalita portfólia zhoršila na úroveň spred štyroch rokov.
Osobitnú pozornosť venuje NBS hypotékam poskytovaným živnostníkom a podnikateľom. Tie dnes predstavujú takmer pätinu celého hypotekárneho portfólia. Vzhľadom na kolísavejší charakter príjmov a komplikovanejšie posudzovanie ich stability ide podľa centrálnej banky o rizikovejšiu skupinu klientov. Banky by preto mali dôslednejšie preverovať kvalitu a udržateľnosť ich príjmov.
Finančná situácia podnikov zostáva napriek spomaleniu ekonomiky pomerne priaznivá. Hoci sa ziskovosť firiem v roku 2025 mierne znížila, podniky dokázali časť rastúcich mzdových a daňových nákladov kompenzovať nižšími úrokovými výdavkami. Podiel nesplácaných úverov zostáva stabilný, no úverovanie podnikov sa spomaľuje najmä vo veľkých firmách a v priemysle.
Pozornosť si vyžaduje aj automobilový priemysel, ktorý je pilierom slovenskej ekonomiky. Sektor čelí viacerým štrukturálnym výzvam vrátane amerických ciel, rastúcej konkurencie z Číny a transformácie smerom k novým výrobným modelom. NBS však upozorňuje, že riziká pre finančnú stabilitu zmierňuje relatívne nízka expozícia domácich bánk voči tomuto sektoru a schopnosť výrobcov presmerovávať časť exportu na alternatívne trhy.
Bankový sektor si zároveň naďalej udržiava vysokú ziskovosť, silnú kapitálovú vybavenosť aj dostatok likvidity. Podľa Dvořáčka stresové testy potvrdili, že banky by zvládli aj výrazne nepriaznivejší ekonomický scenár spojený s rastom inflácie a oslabením hospodárstva. Prípadný ekonomický šok by síce zvýšil objem problémových úverov, no vďaka dostatočným kapitálovým rezervám by jeho dopady na sektor zostali obmedzené.
Pozitívny vývoj zaznamenali aj poisťovne, dôchodkové fondy a sektor kolektívneho investovania. Rast aktív podporilo zhodnotenie finančných trhov aj prílev nových klientov. Zároveň však rastie podiel akciových investícií, čo síce zvyšuje potenciál budúcich výnosov, ale zároveň zvyšuje citlivosť investorov na prípadné výkyvy na finančných trhoch.


Ušakov prezradil, o čom chce Putin hovoriť na summite Rusko – Afrika
Tretí summit Rusko – Afrika sa začne v Moskve 28. októbra. Ruský prezident Vladimir Putin by mal na podujatí vystúpiť…
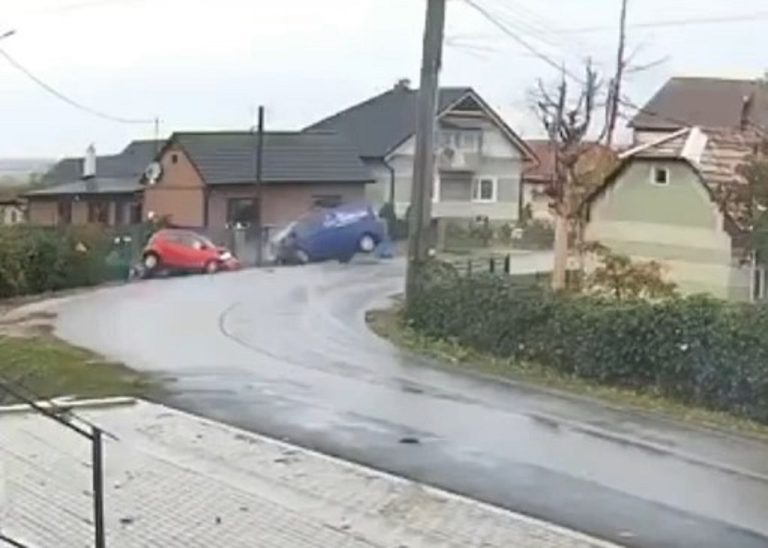
Pri dopravnej nehode v obci Rumince sa vážne zranila jedna žena
Pri dopravnej nehode dvoch áut v obci Rumince v okrese Rimavská Sobota sa v pondelok vážne zranila jedna žena. Banskobystrická…
Česká vláda bude regulovať maximálne ceny pohonných látok najmenej do konca novembra
Česká vláda v reakcii na pretrvávajúci rast cien energií spôsobený vojnou na Blízkom východe predĺžila reguláciu cien pohonných látok do…
Spor s Lasicovou má dohru: IKAR ukončil spoluprácu s Banášom
Vydavateľstvo IKAR sa nepodieľalo na vydaní publikácie rozhovorov Jozefa Banáša s Milanom Lasicom, ktorá vyšla minulý týždeň ako príloha týždenníka…

Od nedele vstúpi do platnosti nový poplatok za tovar doručený z krajín mimo EÚ
V celej Európskej únii začne od nedele platiť nový manipulačný poplatok vo výške dve eurá pri zásielkach s tovarom prichádzajúce…