 Môj profil
 Predplatné


Konatelia sa totiž často sústredia predovšetkým na chod svojho podnikania a nemusia rozumieť tomu, kam správca dane svojimi otázkami smeruje. „Často ani netuší, na čo sa ho v skutočnosti pýta,“ upozorňuje Paluchová z advokátskej kancelárie Paluchova Tax Law.
Jednou z najčastejších chýb je podľa nej ignorovanie výziev a nepredkladanie požadovaných podkladov. Podnikatelia však môžu situáciu skomplikovať aj opačným konaním, keď daňovému úradu bez rozmyslu odovzdajú všetko, čo majú k dispozícii. V dokumentoch sa pritom môžu nachádzať nezrovnalosti, o ktorých firma dovtedy ani nevedela. „Niekedy predložia aj to, čo nemajú, a zbytočne tým odkryjú nezrovnalosti v dokumentoch, o ktorých predtým ani nevedeli,“ vysvetľuje advokátka.
Rizikom je aj príliš neformálna komunikácia so zamestnancami finančnej správy. Podnikateľ môže mať pocit, že vedie bežný rozhovor, neuvedomuje si však, že jeho otázky a odpovede môžu mať procesné dôsledky. Dôležité je preto dôsledne kontrolovať aj zápisnice z výsluchov a ďalších úkonov.
Paluchová opisuje, že si počas komunikácie so správcom dane zaznamenáva otázky aj odpovede a následne preveruje, či zápisnica skutočne zachytáva vyjadrenia klienta alebo svedka. „Stáva sa, že odpoveď zapíšu inak, ako ju svedok povedal. Preto si ju vždy kontrolujem. Na každom slove záleží,“ hovorí. Ak zápisnica nezodpovedá skutočnému priebehu výsluchu, žiada o opravu. V prípade potreby požaduje aj vyhotovenie zvukového záznamu.
Práve v takýchto situáciách môže byť pre firmu dôležité odborné zastupovanie. Advokát alebo daňový poradca síce nepreberá zákonnú zodpovednosť konateľa za vedenie spoločnosti, účtovníctvo či daňovú agendu, môže však zabezpečiť komunikáciu so správcom dane a dohliadať na dodržiavanie práv podnikateľa. Pripravuje odpovede na výzvy, písomné vyjadrenia a môže klienta zastupovať aj počas výsluchov.
Úlohou odborníka je zároveň posúdiť, či správca dane postupuje v medziach svojich oprávnení. Ak napríklad požaduje informácie, ktoré nesúvisia s kontrolovaným zdaňovacím obdobím alebo predmetom kontroly, zástupca by mal vedieť na túto skutočnosť upozorniť. „Často sa pýtam, ako konkrétna otázka súvisí s kontrolovaným zdaňovacím obdobím alebo daňovým subjektom. Ak chce správca dane kontrolu rozšíriť, musí na to mať príslušné poverenie,“ vysvetľuje Paluchová.
Ak má podnikateľ pochybnosti o postupe zamestnanca finančnej správy, môže využiť aj formálne nástroje, napríklad podať sťažnosť alebo námietku zaujatosti. V praxi však podľa advokátky môže pomôcť už samotné upozornenie, že postup správcu dane prekračuje zákonné hranice.
Častou chybou podnikateľov je aj to, že odbornú pomoc vyhľadajú až vtedy, keď dostanú nepriaznivé rozhodnutie a chcú sa odvolať. Podľa Paluchovej však môže byť v tejto fáze už neskoro. Kvalitné odvolanie totiž vychádza z celého priebehu daňovej kontroly a z dôkazov, ktoré sa podarilo zabezpečiť. Ak firma počas kontroly nesprávne reagovala alebo zanedbala svoju obhajobu, neskôr už nemusí byť možné všetky nedostatky napraviť.
„Ak bola daňová kontrola nesprávne vedená a klient sa počas nej zastupoval sám, neskôr už nemusím mať z čoho pripraviť kvalitné odvolanie. Vtedy je často neskoro,“ upozorňuje advokátka. Samotná daňová kontrola môže trvať 12 mesiacov. Po jej skončení zvyčajne nasleduje vyrubovacie konanie, ktoré sa končí rozhodnutím správcu dane. Práve počas kontroly má firma priestor reagovať na pochybnosti, predkladať dôkazy a obhajovať svoje nároky.
Paluchová zároveň pripomína, že miestne zisťovanie a daňová kontrola sú dva odlišné procesy. Miestne zisťovanie slúži na vyhľadávanie a získavanie podkladov. Ak správca dane na ich základe zistí dôvodné pochybnosti, môže pristúpiť k začatiu daňovej kontroly. Neplatí však, že každej kontrole musí predchádzať miestne zisťovanie.
Finančná správa podľa advokátky využíva sofistikované analytické nástroje a kontroly spravidla nevznikajú bez určitého podnetu či predchádzajúcich zistení. Dôvodom môže byť napríklad obchodovanie s dodávateľom, ktorý si nesplnil svoje daňové povinnosti. Správca dane následne preveruje, či si podnikateľ oprávnene uplatnil odpočet DPH alebo zahrnul príslušné výdavky do daňových nákladov.
To, aký finančný dosah môže mať odborná obhajoba, ilustruje Paluchová na prípade spoločnosti, ktorá si za jeden mesiac uplatnila odpočet DPH vo výške 6 000 eur. Správca dane oprávnenosť nároku spochybňoval, podľa advokátky však firma vedela preukázať, že tovar alebo služby skutočne dostala a využila pri podnikaní.
„Klient nemusel vrátiť do štátneho rozpočtu 6 000 eur,“ približuje výsledok prípadu. Dôležité pritom bolo aj to, že prípadné spochybnenie transakcií mohlo viesť k preverovaniu ďalších mesiacov, počas ktorých spoločnosť obchodovala s rovnakým dodávateľom. Finančný dosah kontroly tak mohol byť podstatne vyšší než samotný jeden mesačný odpočet.
Advokátka sa podľa vlastných slov venuje aj zložitejším prípadom, ktoré súvisia s podnikovými kombináciami, zlučovaním a splynutím spoločností či oceňovacími rozdielmi a goodwillom. Hodnota sporov, v ktorých klientov zastupuje, sa môže pohybovať od niekoľkých tisíc až po niekoľko miliónov eur.
Podnikateľom preto odporúča, aby odborníka oslovili už po doručení oznámenia o začatí daňovej kontroly. Nestačí totiž poznať daňové predpisy a teoretické pravidlá. Dôležité sú aj praktické skúsenosti s kontrolami, schopnosť vyhodnotiť relevantnosť požadovaných dokumentov a správne reagovať na otázky správcu dane. Práve včasná príprava môže rozhodnúť o tom, či firma dokáže svoje nároky obhájiť.


Ústavný súd posúdi ústavnosť časti zákona o štátnom občianstve
Ústavný súd SR posúdi ústavnosť časti zákona o štátnom občianstve Slovenskej republiky. Týka sa ustanovenia, ktoré hovorí, že k strate…

Ústavný súd poskytne prezidentovi výklad ústavy v súvislosti s menovaním Filipa Kuffu
Ústavný súd SR v stredu prijal návrh prezidenta SR Petra Pellegriniho na výklad ústavy v súvislosti s návrhom na menovanie…
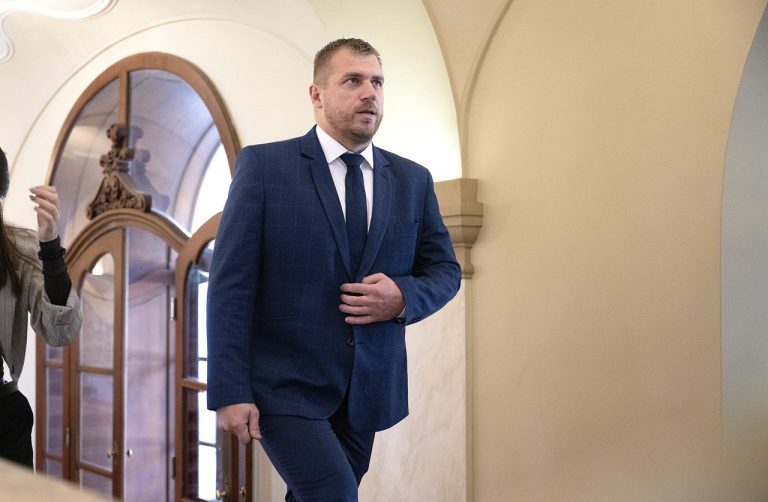
Putin v Číne útočil na „bývalých hegemónov“, Si Ťin-pching kritizoval protekcionizmus. Trumpa čakajú spoločné rokovania
Ruský prezident Vladimir Putin a čínsky líder Si Ťin-pching v stredu na ázijsko-tichomorskom summite v čínskom Šen-čene kritizovali západné sankcie…
Primátor Rimavskej Soboty Jozef Šimko je vinný z machinácie pri verejnom obstarávaní
Primátor Rimavskej Soboty Jozef Šimko je vinný z machinácie pri verejnom obstarávaní a verejnej dražbe. Okresný súd Rimavská Sobota, pracovisko…
Neidentifikovaná podmorská aktivita vyvolala na Novom Zélande obavy z cunami, úrady výstrahu po niekoľkých hodinách zrušili
Novozélandské úrady v stredu vydali varovanie pred cunami potom, ako pri východnom pobreží Severného ostrova zaznamenali neobvyklú aktivitu neznámeho pôvodu.…